

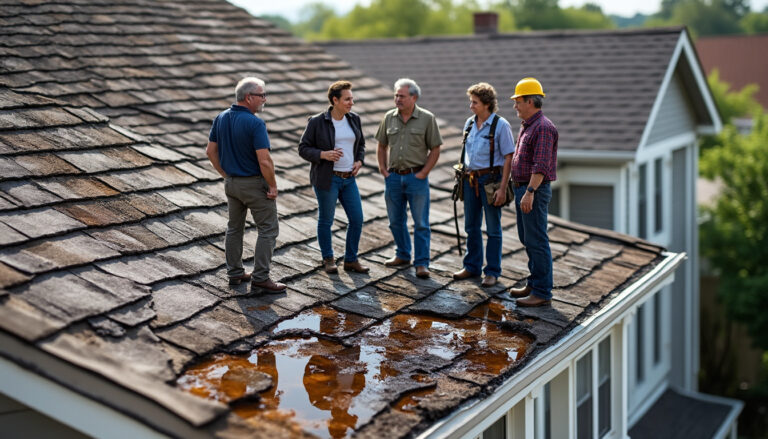
Une fuite de toiture en copropriété exige une réaction rapide et structurée pour limiter les dégâts et clarifier les responsabilités. Il convient d’identifier l’origine de l’infiltration, d’établir un diagnostic toiture précis et d’impliquer le syndicat de copropriété selon les règles légales et le règlement de copropriété. Les démarches incluent la documentation du sinistre, la sollicitation d’un expert lorsque nécessaire, la consultation de devis et la coordination avec l’assurance habitation. La gestion des réparations nécessite un pilotage rigoureux, le choix d’un entrepreneur toiture certifié et une communication transparente entre copropriétaires pour éviter les litiges et garantir l’étanchéité durable du bâtiment.
Identifier l’origine de la fuite et établir un diagnostic toiture fiable
La première étape consiste en une inspection visuelle attentive des plafonds, murs et combles afin de repérer taches, moisissures et remontées d’humidité. Un taux d’humidité supérieur à 60% dans les matériaux est un indicateur fort d’infiltration et justifie l’usage d’outils complémentaires.
L’emploi d’un détecteur d’humidité, d’une caméra thermique ou d’une endoscopie permet de localiser précisément la source, tandis que des tests d’étanchéité sous pression peuvent s’avérer nécessaires pour les toitures plates, pour un coût moyen de 200 à 500€. Une enquête rigoureuse minimise les erreurs de diagnostic et facilite la répartition des responsabilités. Une bonne hypothèse de départ aide le syndic à engager les actions adaptées.
Méthodes de détection recommandées
L’inspection visuelle reste la base, complétée par des mesures au détecteur d’humidité et des relevés thermiques pour repérer des zones froides liées à des infiltrations. L’endoscopie est utile pour accéder aux espaces confinés, et le test d’étanchéité apporte une confirmation technique sur les toits plats.
Dans environ 30% des cas, la cause provient d’un défaut de tuile ou d’ardoise; dans d’autres, elle est liée aux raccords autour des cheminées et fenêtres de toit. L’obtention d’un rapport photographique détaillé par un expert, facturé en moyenne 80€/heure, renforce la valeur probante lors des échanges avec l’assurance et l’assemblée générale.
Responsabilités et rôle du syndicat de copropriété
La qualification juridique de la toiture (partie commune ou privative) conditionne la prise en charge des travaux. En l’absence de précision, la toiture est généralement considérée comme partie commune, ce qui implique une participation collective aux dépenses selon les tantièmes détenus.
Le syndicat de copropriété et son syndic ont l’obligation d’assurer la conservation et l’entretien des parties communes et doivent soumettre les travaux à l’assemblée générale, sauf en cas d’urgence où des mesures conservatoires peuvent être prises, avec convocation immédiate par la suite. La bonne tenue des procédures réduit le risque de contestation ultérieure.
Procédure et obligations juridiques
La loi impose des règles précises pour l’engagement des dépenses collectives et la convocation de l’assemblée générale. Si le syndic engage des travaux sans respecter la procédure, la validité des dépenses peut être contestée par un copropriétaire.
Des décisions jurisprudentielles illustrent les risques liés à l’inaction du syndic ou au non-respect des convocations. Il est donc essentiel de documenter chaque étape et d’obtenir des devis et rapports d’expertise afin d’argumenter la nécessité des interventions.
Organiser les réparations : devis réparation et choix de l’entrepreneur toiture
Le montage du dossier de réparation doit inclure plusieurs devis comparatifs, une description précise des travaux et les garanties proposées. Le coût des interventions varie généralement entre 1 000€ et 7 000€ selon la complexité et l’étendue des dégâts.
Le choix d’un entrepreneur toiture doit se fonder sur des références, les certifications comme Qualibat, la présence d’une assurance décennale et la clarté des délais et garanties. Un suivi serré des travaux et une réception officielle permettent de sécuriser la qualité des réparations.
Cas pratique : le sinistre du Syndicat du Parc
Dans une copropriété fictive nommée Syndicat du Parc, une fuite persistante détectée dans l’appartement de Madame Lefèvre a nécessité une expertise. Le diagnostic a révélé une membrane d’étanchéité vétuste sur la toiture terrasse, et trois devis ont été présentés en assemblée générale.
La répartition des coûts s’est effectuée selon les tantièmes et la garantie décennale de l’entrepreneur a couvert les réserves émises lors de la réception. Cet exemple montre l’importance d’un dossier complet pour obtenir une exécution conforme et une prise en charge assurantielle efficace.
Assurance habitation et démarches pour la prise en charge
La déclaration rapide du sinistre à l’assurance habitation est essentielle; la plupart des contrats imposent un délai de déclaration d’environ 5 jours. Il faut fournir photos, rapport d’expert et devis réparation pour faciliter l’instruction du dossier.
La copropriété peut disposer d’une assurance spécifique pour les parties communes, et l’envoi d’un dossier complet augmente les chances de remboursement. Pour plus d’informations pratiques sur les conditions et les exclusions, consulter un guide spécialisé peut s’avérer utile.
Guide pratique sur la prise en charge par l’assurance propose des précisions sur les démarches et les documents à fournir, ce qui aide à structurer la déclaration et à limiter les refus.
Pièces justificatives et expertise
Il est recommandé d’obtenir un rapport d’expertise et des devis détaillés avant d’engager des travaux non urgents, car ces pièces servent de base à l’assurance. En cas de refus, la médiation ou l’intervention d’un avocat spécialisé en droit de la copropriété peuvent être envisagées.
Pour approfondir les obligations d’information et les modalités de prise en charge, la rubrique dédiée fournit des pistes concrètes et des exemples de courriers à adresser à l’assureur.
Informations complémentaires sur la déclaration et la prise en charge peuvent vous guider pas à pas.
Prévention, entretien régulier et bonnes pratiques
La prévention est la clé pour limiter l’apparition de fuites : inspections annuelles, nettoyage des gouttières deux fois par an et élagage des arbres proches sont des mesures simples et efficaces. L’application d’un traitement hydrofuge et la réfection préventive avant une dégradation avancée améliorent l’étanchéité et prolongent la durée de vie de la couverture.
La formation et la sensibilisation des copropriétaires à la vigilance sur les signes précurseurs permettent une détection plus rapide et une intervention moins coûteuse. Un guide interne à la copropriété recensant contacts utiles et procédures facilite la réactivité collective.
Synthèse pratique pour agir rapidement et limiter les risques
En cas de fuite de toiture, agissez d’abord sur l’observation et la documentation, faites intervenir un diagnostiqueur si nécessaire, puis mobilisez le syndicat de copropriété pour lancer la procédure selon les règles légales. La constitution d’un dossier comportant photos, rapports et devis réparation facilite les échanges avec l’assurance habitation et la prise de décision en assemblée générale.
La collaboration entre copropriétaires, syndic et entrepreneur toiture certifié, soutenue par une prévention régulière, réduit à la fois les coûts et la fréquence des sinistres. Une gouvernance transparente et des documents bien tenus constituent le meilleur rempart contre les litiges et garantissent une gestion des réparations efficace.
