

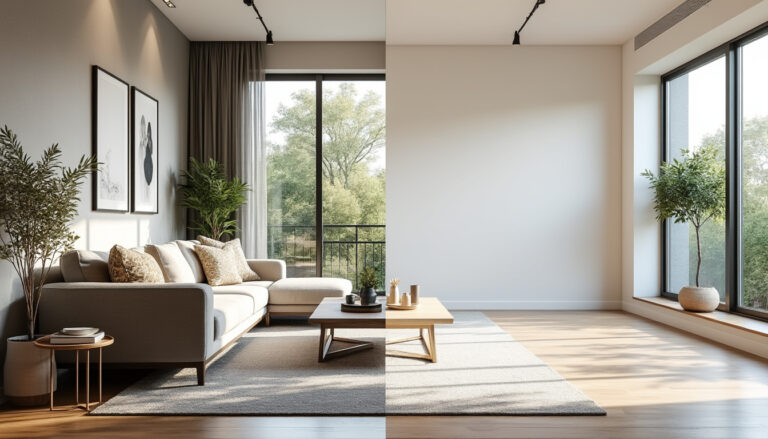
Investir dans l’immobilier impose un arbitrage essentiel entre location meublée et location vide, qui influence directement la rentabilité et la fiscalité de votre projet. Le choix dépend de votre horizon de placement, de votre appétence pour la gestion locative, de la nature du bien et de la cible locataire visée. Certaines zones urbaines favorisent naturellement le meublé, d’autres conservent une demande stable pour le vide. Les différences de type de bail, de durée location et d’obligations matérielles (présence de mobilier) modifient les flux de trésorerie et le profil de risques. Une analyse chiffrée et une simulation fiscale restent indispensables pour trancher.
Location meublée ou vide : critères juridiques et équipements obligatoires
La distinction juridique entre ces deux régimes ne se limite pas au mobilier. La location meublée exige une liste minimale d’équipements définie par décret : literie, cuisine équipée, rangements, luminaires et matériel d’entretien, ce qui implique un investissement initial. La location vide requiert simplement des installations fonctionnelles pour la cuisine, le chauffage et l’eau, réduisant les coûts de mise en location.
Ces différences s’accompagnent d’impacts concrets sur le bail et la responsabilité du bailleur : obligations d’inventaire, états des lieux à chaque rotation et obligations de remise en état plus fréquentes en meublé. Pour choisir selon l’état du logement et l’effort d’équipement que vous acceptez, il convient d’intégrer ces contraintes dans la modélisation du rendement locatif.
La présence d’un mobilier de qualité peut valoriser rapidement le loyer, mais elle impose aussi un budget d’entrée non négligeable et une politique de remplacement régulière.
Durée location, type de bail et profil du locataire
Le type de bail diffère fortement : le bail nu standard est conclu pour trois ans (personne physique), avec un préavis locataire de trois mois, tandis que le bail meublé courant porte sur un an, réduit à neuf mois pour les étudiants, et prévoit un préavis d’un mois. Cette flexibilité du meublé attire les étudiants et les jeunes actifs, mais augmente le turn-over et les coûts associés.
La cible locataire guide la décision : pour une clientèle familiale et une recherche de stabilité, la location vide reste pertinente ; pour une clientèle mobile ou étudiante, le meublé offre un potentiel de loyer supérieur. Choisir le bon public, c’est réduire les vacances locatives et optimiser la rentabilité sur le long terme.
Adapter le bien à la demande locale constitue souvent le levier le plus efficace pour sécuriser les revenus.
Rendement locatif et fiscalité immobilière : comparer les régimes
Le différentiel de loyer entre meublé et vide peut atteindre 10 à 30% selon les marchés. En métropoles, ce surcroît est souvent maximal du fait de la demande étudiante et des déplacements professionnels. La fiscalité joue un rôle déterminant : la location vide relève des revenus fonciers (micro-foncier jusqu’à 15 000 € avec abattement de 30 %), tandis que la location meublée relève des BIC (micro-BIC jusqu’à 77 700 € avec abattement de 50 %).
Au régime réel, le régime LMNP permet d’amortir le bâti et le mobilier, réduisant durablement l’imposition et pouvant rendre le résultat fiscal nul ou déficitaire pendant plusieurs années. Ce mécanisme est particulièrement intéressant pour les investisseurs imposés dans des tranches élevées qui cherchent à optimiser leurs revenus fonciers.
Il est recommandé d’exécuter plusieurs simulations fiscales et de s’appuyer sur un expert-comptable spécialisé avant d’opter pour un régime.
Cas pratiques chiffrés pour éclairer la décision
Exemple 1 : un studio de 25 m² à Lyon acquis 120 000 € peut rapporter 450 €/mois en nu et 550 €/mois en meublé, soit un écart d’environ +22%. En LMNP réel, l’amortissement du bien et du mobilier peut annuler l’imposition et produire une économie fiscale notable pour une TMI de 30 %.
Exemple 2 : une maison de 80 m² à La Baule achetée 350 000 € présente des loyers annuels similaires entre saisonnier et long terme si l’occupation saisonnière reste limitée, mais la flexibilité d’usage et la possibilité d’usage personnel rendent la formule saisonnière attractive sous conditions.
Ces illustrations soulignent que le contexte local et la stratégie fiscale conditionnent l’écart réel de performance.
Gestion locative, coûts opérationnels et contraintes pratiques
La gestion locative est plus exigeante en meublé : états des lieux détaillés du mobilier, renouvellement des équipements et entretien plus fréquent. Les frais de gestion externalisée pour un meublé peuvent atteindre 8 à 12 % des loyers, contre 6 à 9 % pour la location vide, ce qui doit être intégré dans la feuille de calcul du rendement locatif.
La location saisonnière multiplie les tâches (ménage, check-in/out, réservations) et subit une forte saisonnalité. Les collectivités renforcent les règles de déclaration et de plafonnement, particulièrement dans les grandes villes, rendant impératif un contrôle réglementaire avant toute mise sur le marché.
Si la gestion pose problème, déléguer à un professionnel ou choisir le bail nu peut préserver la tranquillité tout en conservant un revenu passif stable.
Pièges fréquents et précautions à prendre
Le coût du mobilier est souvent sous-estimé : comptez 3 000 à 8 000 € pour un petit logement. Le turn-over en meublé implique davantage de vacances locatives et de frais de remise en état. Les erreurs de régime fiscal (micro vs réel) peuvent coûter cher si le crédit et les travaux ne sont pas pris en compte.
Avant d’investir, il est conseillé de réaliser des simulations et de questionner un professionnel afin d’aligner la stratégie sur vos objectifs patrimoniaux et fiscaux. Une bonne préparation évite les mauvaises surprises et sécurise la performance à long terme.
Anticiper ces coûts et contraintes permet de choisir la formule la plus adaptée à votre situation et à votre tolérance au risque.
Pour approfondir votre stratégie, il est pertinent d’utiliser des outils de simulation et de se référer à des analyses de rentabilité spécifiques au marché visé, comme celles disponibles pour évaluer la rentabilité d’un achat locatif. Évaluer la rentabilité d’un achat pour location aide à mieux calibrer les chiffres. L’orientation stratégique mérite également une réflexion structurée : définir sa stratégie d’investissement immobilier fournit des repères utiles. Enfin, pour des marchés tendus comme la capitale, consulter des retours locaux peut s’avérer indispensable : investissement locatif à Paris propose des éléments de contexte.
En synthèse, l’arbitrage entre location meublée et location vide repose sur un équilibre entre rendement locatif, fiscalité immobilière, contraintes opérationnelles et profil du bailleur. Le meublé offre souvent une meilleure rentabilité fiscale et financière pour qui accepte la gestion active, tandis que le vide privilégie la stabilité et la simplicité. Adaptez la stratégie au marché local, réalisez des simulations et sollicitez un expert pour sécuriser votre décision.
